屋上防水・外壁修繕は修繕費?資本的支出?判定の基準と見積書の分け方
賃貸マンションやビルのオーナー様、法人で建物を持つ事業者様から、屋上防水や外壁修繕の見積をお渡しするときによくいただくのが「この工事は修繕費で落とせますか、それとも資本的支出になりますか」というご質問です。修繕費なら支出した年(事業年度)の経費になり、資本的支出なら減価償却で複数年に分けて経費化するため、同じ金額の工事でもその年の税額が変わります。
本記事では、八王子を拠点に屋上防水・外壁修繕を元請けとして手がける巧正株式会社が、国税庁のタックスアンサー(法人税 No.5402・所得税 No.1379)と法人税基本通達 7-8-1〜7-8-6、所得税基本通達 37-10〜37-14の2にもとづいて、判定の基準と順番、工事項目ごとの実務上の一般的な考え方、見積書を工事項目ごとに分けておくと税務上なぜ役に立つかを整理します。巧正は税務代理を行う立場ではありません。個別の判定は、顧問税理士または所轄の税務署にご確認ください。
結論:「維持管理・原状回復」は修繕費、「価値を高める・耐久性を増す」部分は資本的支出。工事の名目ではなく実質で判定される
国税庁の基準では、通常の維持管理や、き損した固定資産を原状に回復するための支出は修繕費、固定資産の価値を高め、または耐久性を増す部分は資本的支出です(法人税基本通達 7-8-1・7-8-2、所得税基本通達 37-10・37-11)。判定には順番があり、①1件20万円未満またはおおむね3年以内の周期で行う修理・改良なら修繕費、②区分が明らかでない金額は60万円未満または前期末取得価額のおおむね10%以下なら修繕費、③それでも区分できない場合は継続適用を条件に「30%」と「10%」の少ない方を修繕費とする特例、という流れです。
通達には、建物の屋根・外壁の防水や塗装を名指しした例示はないため、同じ屋上防水でも既存と同種・同等のやり替えか、機能や性能を付け加える工事かで実質判定されます。見積書を工事項目ごとに分けておくと、この判定の材料になります。最終的な区分は税理士・税務署へご確認ください。
修繕費と資本的支出の違い:区分は「名目」ではなく「実質」で決まる
国税庁のタックスアンサー No.5402(法人税)・No.1379(所得税)は、いずれも令和8年4月1日現在の法令等にもとづいて、修繕費と資本的支出の区分を説明しています。両方に共通する考え方は、「修繕費」「改良費」といった支出の名目で決まるのではなく、その支出の実質で判定するという点です。請求書の件名が「屋上防水改修工事」でも「屋上防水修繕工事」でも、判定には影響しません。
| 区分 | 性格 | 経費になる時期 | 通達の例示(原文の趣旨) |
|---|---|---|---|
| 修繕費 | 固定資産の通常の維持管理のため、またはき損した固定資産の原状を回復するための支出 | 支出した年(事業年度)に損金・必要経費 | 建物の移えい・解体移築(条件あり)、機械装置の移設、地盤沈下した土地の地盛り(条件あり)、浸害対策の床上げ・地上げ(改良部分を除く)、砂利・砕石の敷設・補充。いずれも建物の屋根・外壁・防水の例示ではない |
| 資本的支出 | 固定資産の価値を高め、またはその耐久性を増すと認められる部分の支出 | 減価償却を通じて複数年に分けて損金・必要経費 | 避難階段の取付けなど物理的に付け加えた部分、用途変更のための模様替えなど改造・改装に直接要した金額、機械の部分品を特に品質・性能の高いものに取り替えた場合の通常の取替えを超える部分 |
通達の注では、建物の増築、構築物の拡張・延長は「修理・改良」ではなく「取得」にあたるとされています。屋上に新しい部屋を増築するような工事は、資本的支出の判定以前に新たな資産の取得として扱われます。一方、資本的支出になった金額は、原則として、既存の資産と種類・耐用年数が同じ新たな減価償却資産を取得したものとして償却します(タックスアンサー No.5405・令和8年4月1日現在法令等。個人の減価償却は No.2107)。
判定の順番:20万円・3年周期→60万円・10%→30%特例→実質判定
通達には、実質判定の前に使える形式的な基準がいくつか用意されています。順番に当てはめていくと、「どこまで形式で決まり、どこから実質判定になるか」が見えてきます。法人税と所得税で数値は同じで、法人は修繕費として損金経理していれば、個人は修繕費として確定申告していれば、この取扱いが認められます。
- 少額・短周期の基準(法基通 7-8-3/所基通 37-12):同一の固定資産について行う一の修理・改良等の金額が20万円未満か、おおむね3年以内の周期で行われることが明らかな場合は、修繕費にできる
- 形式基準(法基通 7-8-4/所基通 37-13):資本的支出か修繕費か明らかでない金額が、60万円未満か、その固定資産の前期末(個人は前年12月31日)における取得価額のおおむね10%以下なら、修繕費にできる
- 区分の特例(法基通 7-8-5/所基通 37-14):1・2に当てはまらず、なお区分が明らかでない金額は、継続適用を条件に、その金額の30%相当額と前期末取得価額の10%相当額のいずれか少ない金額を修繕費、残額を資本的支出とする経理が認められる
- 実質判定:上の基準で片付かない金額は、「価値を高める・耐久性を増す」部分と「維持管理・原状回復」部分を、工事の内容にもとづいて区分する
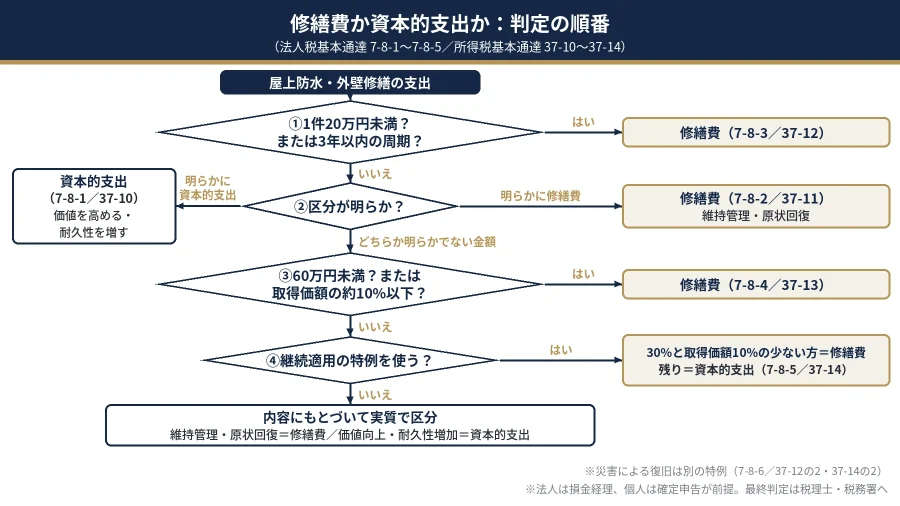
ここで押さえておきたいのは、2と3の「明らかでない金額」という条件です。価値を高めることが明らかな工事(たとえば屋上に新しい設備架台を新設する)は、60万円未満であっても形式基準の対象になりません。逆に、原状回復であることが明らかな工事は、金額の大小にかかわらず修繕費です。形式基準は、あくまで「どちらとも言い切れない」部分に使う基準です。
「前期末取得価額の10%」はどう読むか
形式基準と区分の特例に出てくる「前期末における取得価額」は、建物の帳簿上の取得価額(減価償却後の帳簿価額ではありません)を指します。通達の注では、固定資産にはその固定資産について行った資本的支出も含まれるため、過去に資本的支出として計上した金額も取得価額に含めて計算します(法基通 7-8-4 注、所基通 37-13 注)。
つまり、築年数が経っていて取得価額が大きい建物ほど10%の枠は大きく、取得価額の小さい建物では60万円の基準の方が先に効いてくる、という関係になります。どちらの数字を使うかで結果が変わるため、工事の前に建物の固定資産台帳で取得価額と過去の資本的支出の累計を確認しておくと、税理士との相談が早く進みます。
屋上防水工事の考え方(実務上の一般的な整理)
ここからは工事の種類ごとの話になりますが、はじめにお断りしておくと、通達には、建物の屋根や防水の工事を名指しした例示はありません。以下は、通達の「維持管理・原状回復か、価値や耐久性を高めるか」という考え方を、当社が日常的にお見積りする工事に当てはめた実務上の一般的な整理で、個別の判定は工事の内容と建物の状況によって変わります。
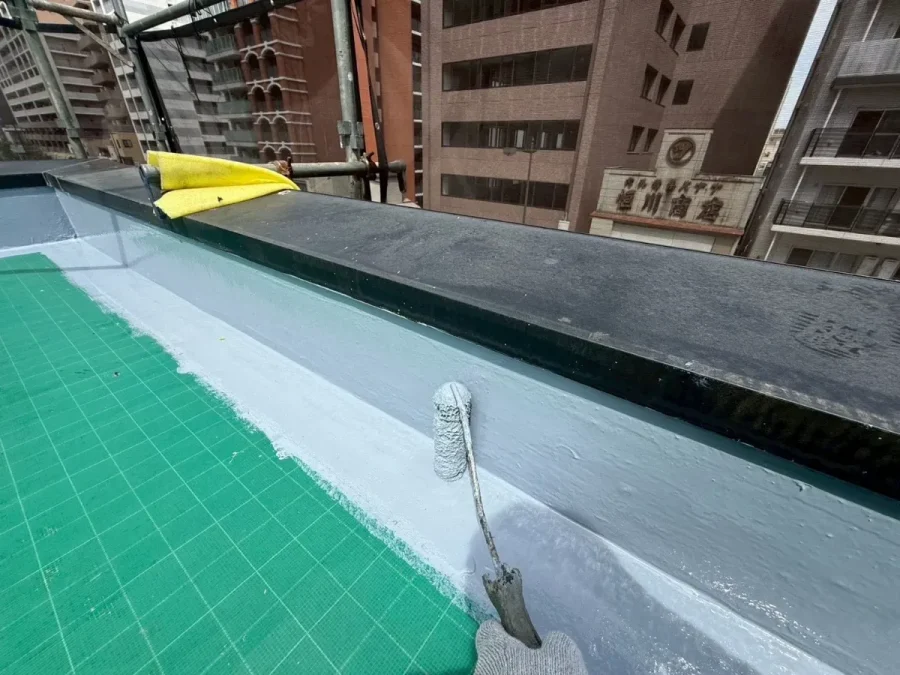
- 原状回復寄りと考えられやすい工事:劣化した既存の防水層を、既存と同種・同等の仕様でやり替える(ウレタン塗膜防水のかぶせ工法でのやり替え、塩ビシートの張り替えなど)/ドレン(排水口)や立上りの端末など、雨漏りの原因箇所の補修/防水層を保護するトップコートの塗り替え
- 資本的支出寄りと考えられやすい工事:これまで防水層がなかった部分に新たに防水層を設ける/遮熱・断熱の機能を新たに付け加える仕様への変更(通常の仕様との差額部分)/太陽光パネルの架台や新しい設備基礎の新設/歩行用でなかった屋上を歩行用の仕様に変える
- 判断が分かれやすい工事:既存より耐用年数の長い工法への変更(通常の取替えに相当する部分は修繕費、それを超える部分は資本的支出という考え方が通達の例示の趣旨に近い)/部分補修と全面やり替えの組み合わせ
「おおむね3年以内の周期」の基準は、実際にその周期で行っていることが明らかな場合に使えるもので、屋上防水の全面改修は一般に10年前後からそれ以上の周期になるため、この基準で修繕費にできるケースは限られます。トップコートの塗り替えも、当社では5〜10年ごとを目安にご案内しており、3年周期の基準に当てはまるかどうかは実際の周期によります。防水の工法ごとの耐用年数と費用の考え方は「マンション大規模修繕の屋上防水工事|費用相場と工法選び」で整理しています。
外壁塗装・外壁修繕の考え方(実務上の一般的な整理)
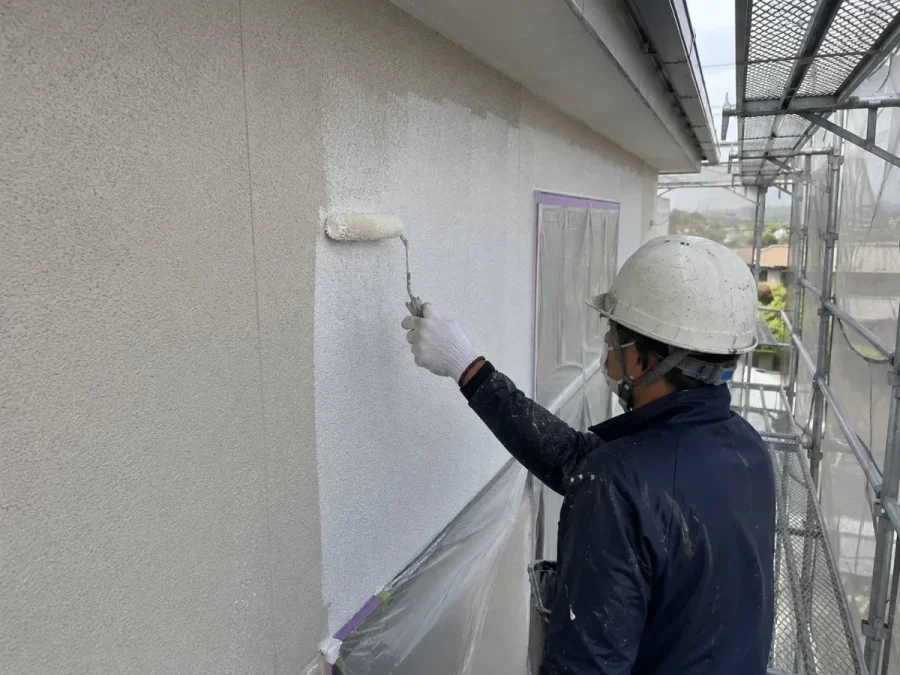
外壁も考え方は同じです。通達には「外壁」「塗装」の例示はありませんが、「機械の部分品を特に品質・性能の高いものに取り替えた場合の、通常の取替えを超える部分は資本的支出」という例示(法基通 7-8-1(3)/所基通 37-10(3))があります。機械の部分品についての例示ですが、その趣旨は塗料のグレードを上げる場合の考え方に近いものです。工事項目ごとに、どこが分かれ目になりやすいかを表にまとめます。
| 工事項目 | 原状回復寄りと考えられやすい内容 | 資本的支出寄りと考えられやすい内容 | 分かれ目 |
|---|---|---|---|
| 外壁塗装 | 既存と同等グレードの塗料での塗り替え。チョーキングや色あせの回復 | 遮熱・断熱・光触媒など新しい機能を持つ塗料への変更のうち、通常の塗り替えを超える差額部分 | 塗料の機能・グレードが既存と同等か |
| 下地補修(ひび割れ・欠損・爆裂) | 劣化・損傷した部分の補修。原状回復そのもの | ―(通常は維持管理の範囲) | 補修の範囲が「元に戻す」にとどまるか |
| シーリング打ち替え | 劣化した目地・サッシ廻りの打ち替え・増し打ち | ―(通常は維持管理の範囲) | 同上 |
| 外壁タイル補修 | 浮きのピンニング、割れたタイルの貼り替え | タイルのない面に新たにタイルを張る、仕上げ材そのものを変更する | 仕上げの種類が変わるか |
| 鉄部塗装・金物 | 手すり・階段・扉枠の塗り替え、同等品への交換 | 手すり・避難階段・庇などの新設 | 物理的に付け加えるか |
| サイディング・外装材 | 同等品での部分張り替え | 断熱性能の高い外装材への全面的な変更、カバー工法で新たな外装材を加える部分 | 既存にない機能を加えるか |
表の「資本的支出寄り」の欄を見ると、グレードを上げた場合でも、資本的支出になるのは「通常の取替えを超える部分」という点が重要です。たとえば既存と同等の塗料で塗り替えた場合の金額を「通常の取替え」に相当する部分と考え、それを超える差額を資本的支出と区分する整理が、通達の例示の趣旨に近い考え方です。この整理をするには、同等仕様の金額とグレードアップ後の金額の両方が分かる見積が必要になります。
見積書は「工事項目ごと」に分けてお出しします
税務上の区分は税理士にご相談いただくとして、その判断材料になる見積書の分け方は当社で対応できます。写真3枚(建物の外観全体・屋上やベランダ・気になる箇所)をお送りいただければ、担当者が見てご連絡します。写真だけでは判断できない場合があり、最終的な判断は現地調査(無料)で行います。無料で、営業のお電話はしません。
● LINEで写真を送る:巧正の公式LINE
● フォームで依頼する:30秒のかんたん見積もり依頼(写真はこちらからのご連絡後にお送りください)
● お電話:042-508-3134(9:00〜18:00/日曜定休)
足場・仮設・諸経費はどちらに含めるか
屋上防水や外壁修繕の見積には、足場・養生・仮設トイレなどの仮設工事と、諸経費が含まれます。これらは単独で「価値を高める」ものではなく、本体の工事を行うために必要な付随費用です。通達に仮設費の扱いを直接定めた項目はなく、実務上は、本体工事が修繕費なら仮設費も修繕費に、本体工事に修繕費と資本的支出の両方が含まれるなら、その金額の比などで按分する考え方が一般的とされています。按分の方法は税理士の判断によります。
按分の方法に決まった計算式があるわけではないため、仮設費・諸経費が見積書の中で独立した行になっているかが、後から按分するときの前提になります。「外壁塗装一式」の中に足場が溶け込んでいると、同等仕様の部分とグレードアップの部分に分けたくても、仮設費の配分ができません。見積書の仮設工事の読み方は「大規模修繕の見積書の見方|総括表から実数精算まで確認する順番」で、共通仮設と直接仮設の違いから整理しています。
見積書を工事項目ごとに分けておくと、税務上なぜ役立つか
ここまでの内容を見積書の側から見ると、判定に必要な情報は3つに絞られます。①どの部位に何をしたか(工事項目)、②既存と同種・同等か、機能や性能を付け加えたか(仕様の比較)、③それぞれの金額(項目別の内訳)です。総額だけの「一式見積」では①〜③のどれも読み取れず、税理士は工事の内容を施工会社に問い合わせるところから始めることになります。
- 工事項目ごとの内訳:仮設/下地補修/シーリング/外壁塗装/鉄部塗装/防水/諸経費のように区分し、区分ごとに数量・単位・仕様を記載する
- 既存仕様と新仕様の併記:防水なら既存の工法と新しい工法、塗装なら既存の塗料のグレードと新しい塗料のグレードを仕様欄に書く
- グレードアップの差額が分かる形:同等仕様の案とグレードアップ案を別に出す、または差額を別行にする
- 新設項目を別行にする:手すりの新設、設備架台の新設、これまで防水層のなかった部分への新設などは、やり替えの行と混ぜない
- 施工前後の写真と報告書:「き損した固定資産の原状回復」であることを示す材料になる
巧正では、見積書を工事区分ごとの内訳と項目別の明細で作成し、仕様欄に工法・材料を記載しています。これは税務のためというより、相見積もりで同じ工事を比べられるようにするためですが、結果として修繕費と資本的支出の区分を税理士が検討するときの材料にもなります。グレードアップ案をご希望の場合は、同等仕様の案と分けてお出しすることも可能です。諸経費は独立した行で計上しています。
個人オーナー(所得税)と法人(法人税)の違い
修繕費と資本的支出の考え方と数値基準は、個人オーナーの所得税(不動産所得・事業所得)と法人の法人税で共通です。違いは、根拠となる通達の番号、基準日の表現、手続きの条件、災害特例の構成にあります。賃貸アパートを個人で所有している方と、法人でビルを所有している方で、どの通達を見ればよいかが変わります。
| 項目 | 個人(所得税) | 法人(法人税) |
|---|---|---|
| タックスアンサー | No.1379「修繕費とならないものの判定」 | No.5402「修繕費とならないものの判定」 |
| 根拠通達 | 所得税基本通達 37-10〜37-14の2(37-15の3も参照) | 法人税基本通達 7-8-1〜7-8-6(7-8-10も参照) |
| 少額・短周期(20万円・3年) | 37-12 | 7-8-3 |
| 形式基準(60万円・10%) | 37-13(前年12月31日における取得価額) | 7-8-4(前事業年度終了の時における取得価額) |
| 区分の特例(30%・10%、継続適用) | 37-14 | 7-8-5 |
| 災害の特例 | 37-12の2(補強等の費用)と 37-14の2(30%)に分かれる | 7-8-6 にまとめて規定 |
| 手続き | 修繕費として確定申告していれば認められる | 修繕費として損金経理することができる |
| 経費化の時期 | その年の必要経費(資本的支出は減価償却) | その事業年度の損金(資本的支出は減価償却) |
個人オーナーの場合は、所得税のほかに不動産所得の計算全体(減価償却の方法、青色申告の特典など)とも関係するため、年の途中で工事をするときは確定申告の前に顧問税理士へ相談しておくと安心です。賃貸マンション・アパートの修繕の進め方は「賃貸オーナー様の大規模修繕」でご案内しています。
台風・地震などの災害で被災した場合の特例
台風で屋上の防水層がめくれた、地震で外壁にひび割れが入ったといった災害による損壊の復旧には、別の取扱いがあります(法基通 7-8-6、所基通 37-12の2・37-14の2)。被災前の状態に戻すための原状回復費用は修繕費です。被災前の効用を維持するために行う補強工事、排水や土砂崩れの防止のための費用も、修繕費として経理していれば認められます。
- 原状回復のための費用:修繕費(法人は、その被害にもとづいて評価損を計上した資産は特例の対象外。個人は、災害損失として必要経費に算入した金額を除く)
- 被災前の効用を維持するための補強・排水・土砂崩れ防止の費用:修繕費として経理していれば認められる
- 区分が明らかでない費用:30%相当額を修繕費、残額を資本的支出とする経理が認められる
- 復旧に代えて新たに資産を取得する、貯水池・避難緑地など特別の施設を設ける場合:修繕費にはならず、新たな資産の取得価額になる
災害で被災したことを示すには、被災直後の写真、気象の記録、復旧工事の見積・報告書が材料になります。火災保険の風災補償の申請にも同じ記録が役立ちます。保険の適用条件そのものは「火災保険で外壁塗装はできる?」で整理しており、本記事では税務上の取扱いにとどめます。
税理士・税務署に確認するときに用意しておく資料
区分の判定は、工事の内容を知っている施工会社と、建物の帳簿を知っている税理士の両方の情報がそろって初めて進みます。工事の前後で次の資料をそろえておくと、相談が一度で済みやすくなります。
- 工事項目ごとの内訳が分かる見積書・請求書(仮設・諸経費が独立した行になっているもの)
- 既存仕様と新仕様の比較(防水の工法、塗料のグレード、新設した部位の有無)
- 施工前・施工中・施工後の写真と工事報告書(劣化・損傷の状態と、原状回復であることの記録)
- 建物の固定資産台帳(取得価額、過去の資本的支出の累計、耐用年数)
- 過去の修繕履歴と長期修繕計画(周期の実績。3年以内周期の基準や、計画的な修繕であることの説明に使う)
- 災害が原因の場合は被災の記録(写真・日付・気象情報・保険の資料)
なお、分譲マンションで長寿命化工事を行った場合の固定資産税の減額措置は、本記事の修繕費・資本的支出の区分とは別の制度です。要件と八王子市での手続きは「長寿命化の大規模修繕で固定資産税を3分の1減額|八王子市の手続き」で整理しています。
巧正の対応:税務代理はしませんが、判定の材料になる見積と記録をお渡しします
巧正は外装修繕の元請けであり、税理士法上の税務代理・税務相談を行う立場ではありません。「この工事は修繕費で落とせます」とお約束することはできませんが、税理士・税務署が判定するときに必要な材料は、工事を担当した会社にしか用意できないものです。当社では次の形でお渡ししています。
- 工事区分ごとの内訳と項目別の明細:仮設・下地補修・シーリング・塗装・防水・諸経費を区分し、仕様欄に工法・材料を記載
- 同等仕様案とグレードアップ案の分離:ご希望に応じて、既存と同等の仕様の案と、機能を加える案を分けてお出しします
- 新設項目の別行計上:手すり・架台・新規の防水層など、物理的に付け加える工事はやり替えの行と分けます
- 施工前後の写真と工事報告書:劣化の状態と、原状回復の内容を写真で記録してお渡しします
- 保証書:屋上防水は平場10年・立上り5年、外壁塗膜は最長10年。保証の範囲は「巧正の工事保証とアフター点検」をご覧ください
目視・写真による一次調査と見積は無料で、契約の義務はありません。すでに他社の見積をお持ちの場合も、工事項目ごとに分かれているかどうかを含めて、内容の整理をお手伝いします。
よくあるご質問
Q1. 屋上防水のやり替えは修繕費になりますか
A. 通達に「防水」の例示はなく、個別の判定になります。劣化した防水層を既存と同種・同等の仕様でやり替える工事は、通常の維持管理・原状回復に近い内容と考えられやすい一方、遮熱や断熱の機能を新たに付け加える、これまで防水層のなかった部分に新設するといった部分は、価値や耐久性を高める部分として資本的支出と判定されることがあります。工事の内容と金額の内訳をそろえたうえで、税理士・税務署にご確認ください。
Q2. 外壁塗装で塗料のグレードを上げたら、全額が資本的支出になりますか
A. 通達の例示(機械の部分品についてのもの)では、部分品を特に品質・性能の高いものに取り替えた場合に資本的支出になるのは「通常の取替えの場合にその取替えに要すると認められる金額を超える部分」です。この趣旨を塗装に当てはめると、同等グレードでの塗り替えに相当する部分と、それを超える差額部分に分けて考える整理が一般的です。差額が分かる見積を用意したうえで、最終的な区分は税理士にご確認ください。
Q3. 60万円未満なら必ず修繕費にできますか
A. 60万円未満の基準(法基通 7-8-4、所基通 37-13)は「資本的支出か修繕費かが明らかでない金額」に使う形式基準です。価値を高めることが明らかな工事(設備の新設など)には使えません。また、法人は修繕費として損金経理していれば、個人は修繕費として確定申告していれば認められる取扱いです。
Q4. 足場代は修繕費と資本的支出のどちらですか
A. 足場や仮設は本体工事に付随する費用で、通達に直接の定めはありません。実務上は、本体工事の区分に従わせ、本体に修繕費と資本的支出の両方が含まれる場合は金額の比などで按分する考え方が一般的とされています。按分するには仮設費が見積書で独立した行になっていることが前提になります。按分の方法は税理士の判断によります。
Q5. 法人と個人オーナーで判定基準は違いますか
A. 考え方と数値基準(20万円・3年・60万円・10%・30%)は共通です。違いは根拠通達(法人税基本通達 7-8-1〜7-8-6/所得税基本通達 37-10〜37-14の2)、取得価額の基準日(前事業年度末/前年12月31日)、手続きの条件(損金経理/確定申告)、災害特例の条文構成です。
Q6. 施工会社に「修繕費になる見積にしてほしい」と頼めますか
A. 判定は工事の名目ではなく実質で行われるため、見積書の件名や項目名を変えても区分は変わりません。施工会社にできるのは、工事の内容を正確に、項目ごとに分けて記載することです。当社では、同等仕様の案とグレードアップ案を分けてお出しすることや、新設項目を別行にすることは可能ですが、税務上の区分をお約束することはできません。
Q7. 台風で防水層がめくれた復旧工事はどうなりますか
A. 災害で被災した資産の原状回復費用は修繕費とされ、被災前の効用を維持するための補強などの費用も修繕費として経理していれば認められます。区分が明らかでない費用は30%を修繕費、残額を資本的支出とする経理が認められています(法基通 7-8-6、所基通 37-12の2・37-14の2)。被災直後の写真と復旧工事の内訳を残しておいてください。
まとめ:区分は実質で決まる。見積を項目ごとに分け、判定は税理士へ
屋上防水・外壁修繕が修繕費か資本的支出かは、工事の名目ではなく、維持管理・原状回復か、価値や耐久性を高めるかという実質で判定されます。通達には防水・外壁・塗装の例示がないため、既存と同種・同等のやり替えか、機能を付け加える工事かを、工事項目ごとに見ていくことになります。
- 判定の順番は、20万円未満・3年周期→60万円未満・前期末取得価額の10%以下→30%と10%の少ない方(継続適用)→実質判定
- 形式基準は「どちらか明らかでない金額」にだけ使える。新設や機能追加が明らかな部分には使えない
- 見積書は工事項目ごとに分け、既存仕様と新仕様、グレードアップの差額、新設項目、仮設費を独立した行にしておく
- 災害による復旧には別の特例がある。被災の記録を残す
- 最終的な区分は顧問税理士または所轄の税務署へ。巧正は税務代理を行わず、判定の材料となる見積・写真・報告書をお渡しする
八王子・多摩エリアで屋上防水や外壁修繕をご検討のオーナー様・法人様は、工事の内容と内訳を整理した見積を無料でお出しします。お手元の見積が項目ごとに分かれているかの確認だけでもご相談ください。
賃貸物件・事業用建物の修繕のご相談は無料です
八王子・多摩の賃貸マンション・アパート・ビルの屋上防水と外壁修繕を、元請けとして一貫して対応します。写真3枚(建物の外観全体・屋上やベランダ・気になる箇所)をお送りいただければ、担当者が見てご連絡します。写真だけでは判断できない場合があり、最終的な判断は現地調査(無料)で行います。無料で、営業のお電話はしません。
● LINEで写真を送る:巧正の公式LINE
● フォームで依頼する:30秒のかんたん見積もり依頼(写真はこちらからのご連絡後にお送りください)
● お電話:042-508-3134(9:00〜18:00/日曜定休)
出典・参考資料
- No.5402 修繕費とならないものの判定(法人税)(国税庁タックスアンサー・令和8年4月1日現在法令等)
- No.1379 修繕費とならないものの判定(所得税)(国税庁タックスアンサー・令和8年4月1日現在法令等)
- No.5405 資本的支出後の減価償却資産の償却方法等(国税庁タックスアンサー・令和8年4月1日現在法令等)
- 法人税基本通達 第7章第8節 資本的支出と修繕費(7-8-1〜7-8-6 ほか)(国税庁)
- 所得税基本通達〔資本的支出と修繕費等〕(本記事で参照したのは 37-10〜37-14の2)(国税庁)
執筆・監修:巧正株式会社 施工管理部(外壁診断士・2級建築施工管理技士補(仕上げ)在籍)|創業2014年・累計1,000件超の修繕実績。本記事の判定基準と数値は国税庁タックスアンサー No.5402・No.1379と法人税基本通達・所得税基本通達(令和8年4月1日現在法令等)にもとづき、2026年10月12日に内容を確認しています。工事項目ごとの整理は当社の実務上の一般的な考え方で、通達の例示ではありません。巧正は税理士法上の税務代理・税務相談を行いません。個別の区分の判定は、顧問税理士または所轄の税務署にご確認ください。
あわせて読みたい
- 大規模修繕の見積書の見方|総括表から実数精算まで確認する順番
- マンション大規模修繕の屋上防水工事|費用相場と工法選び
- 長寿命化の大規模修繕で固定資産税を3分の1減額|八王子市の手続き
- アパート・賃貸マンションの大規模修繕|東京・多摩の費用相場と進め方
- 中規模修繕とは|賃貸マンション・アパートで工事範囲を絞る判断
- マンション・ビルの修繕周期 早見表
- 火災保険で外壁塗装はできる?風災の条件と申請手順
- 巧正の工事保証とアフター点検
- 賃貸オーナー様の大規模修繕
- ビル・工場・倉庫の大規模修繕(法人様・オーナー様向け)
▶ 中規模〜大規模の建物修繕(マンション・アパート・ビル・工場)を検討中の管理組合・オーナー様は、中規模・大規模物件の大規模修繕(総合案内)もご覧ください。