建物の法定耐用年数とは|構造別の年数・減価償却・修繕時期との関係
賃貸アパートやビルを所有していると、「この建物は法定耐用年数があと何年」「築年数が法定耐用年数を超えた」といった話を、確定申告や金融機関とのやり取りの中で耳にすることがあります。一方で、建物の修繕をいつ・どこまで行うかを考えるときに、この年数をどう扱えばよいのかは分かりにくいところです。
この記事では、建物の法定耐用年数とは何か、構造・用途別の年数、中古で取得した建物の耐用年数(簡便法)、そして法定耐用年数と建物の寿命・修繕周期との関係を、国税庁の公表資料にもとづいて図解で整理します。税務の内容は一般的な制度の説明です。個別の税務判断は税理士にご確認ください。
先に結論をまとめます。
- 法定耐用年数は、減価償却の計算に使う年数として省令で決められたものです。建物が使える期間(寿命)を示すものではありません
- 建物の年数は構造と用途で決まります。住宅用なら鉄骨鉄筋コンクリート造・鉄筋コンクリート造47年、木造22年、金属造は骨格材の肉厚で34年・27年・19年です
- 中古で取得した建物は、条件を満たせば「簡便法」で短い耐用年数を使えます。全部経過なら法定耐用年数の20%、一部経過なら(法定耐用年数−経過年数)+経過年数の20%です
- 償却が終わっても、外壁や防水の劣化は年数ではなく状態で進みます。修繕の時期は法定耐用年数ではなく、点検の結果と長期修繕計画で考えます
建物の法定耐用年数とは|税法上の償却期間で、建物の寿命ではない
法定耐用年数は、「減価償却資産の耐用年数等に関する省令」(昭和40年大蔵省令第15号。以下、耐用年数省令)で、資産の種類・構造・用途ごとに定められた年数です。建物は省令の別表第一に載っており、国税庁はその主なものを「主な減価償却資産の耐用年数表」として公表しています。
減価償却とは、国税庁の説明では、減価償却資産の取得に要した金額を一定の方法で各年分の必要経費に配分していく手続です。建物を買ったり建てたりした金額は、その年に全額を経費にするのではなく、法定耐用年数をもとに複数の年に分けて経費にします。平成10年4月1日以後に取得した建物の償却方法は、旧定額法または定額法に限られています。
耐用年数省令は所得税法と法人税法の両方の減価償却資産を対象にしています。賃貸アパートを個人で所有するオーナーも、ビルを所有する法人も、同じ表の年数を使います。ここでの年数は、あくまで税金の計算のための「償却期間」で、建物が何年もつかを国が示したものではない点が出発点になります。
構造・用途別の法定耐用年数|国税庁の耐用年数表
建物の法定耐用年数は、構造(鉄筋コンクリート造・木造・金属造など)と用途(住宅用・事務所用・店舗用など)の組み合わせで決まります。賃貸オーナーや法人の建物所有者に関係の深い、住宅用と事務所用の年数を図にしました。
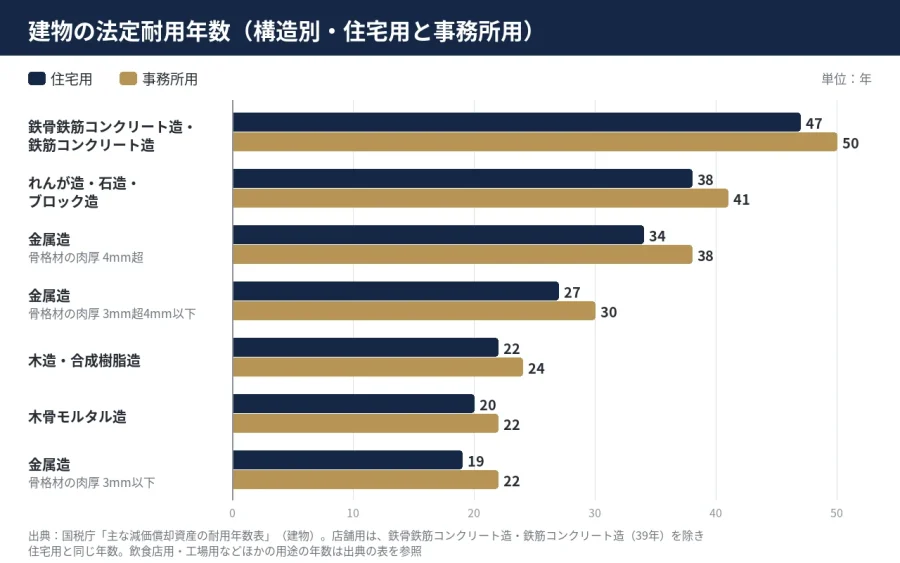
| 構造 | 住宅用 | 事務所用 | 店舗用 |
|---|---|---|---|
| 鉄骨鉄筋コンクリート造・鉄筋コンクリート造 | 47年 | 50年 | 39年 |
| れんが造・石造・ブロック造 | 38年 | 41年 | 38年 |
| 金属造(骨格材の肉厚4mm超) | 34年 | 38年 | 34年 |
| 金属造(骨格材の肉厚3mm超4mm以下) | 27年 | 30年 | 27年 |
| 金属造(骨格材の肉厚3mm以下) | 19年 | 22年 | 19年 |
| 木造・合成樹脂造 | 22年 | 24年 | 22年 |
| 木骨モルタル造 | 20年 | 22年 | 20年 |
表を見るときに迷いやすい点は次の3つです。
- 金属造は肉厚で分かれる:表の区分は「重量鉄骨」「軽量鉄骨」という呼び名ではなく、骨格材の肉厚(4mm超/3mm超4mm以下/3mm以下)です。肉厚は設計図書や仕様書で確かめます
- 用途で年数が変わる:同じ鉄筋コンクリート造でも、住宅用47年・事務所用50年・店舗用39年と異なります
- 用途が混ざる建物:1階が店舗で上階が住宅といった建物の年数の当てはめは、個別の判断になります。税理士にご確認ください
建物附属設備は別の年数|給排水・電気設備など
耐用年数表には、「建物」とは別に「建物附属設備」の区分があります。建物に取り付けられた設備にも、それぞれの年数が定められています。主なものは次の表のとおりです。
| 建物附属設備 | 細目 | 耐用年数 |
|---|---|---|
| 電気設備(照明設備を含む) | 蓄電池電源設備 | 6年 |
| 電気設備(照明設備を含む) | その他のもの | 15年 |
| 給排水・衛生設備、ガス設備 | - | 15年 |
| アーケード・日よけ設備 | 主として金属製のもの | 15年 |
| アーケード・日よけ設備 | その他のもの | 8年 |
| 店用簡易装備 | - | 3年 |
国税庁のタックスアンサー(No.2100)では、平成28年4月1日以後に取得した建物附属設備と構築物の償却方法は定額法とされています。建物を取得したときの金額のうち、どこまでを建物、どこからを附属設備として扱うかは、契約書や見積書の内訳にもかかわる個別の判断です。税理士にご確認ください。
中古で取得した建物の耐用年数|見積法と簡便法
中古のアパートやビルを買った場合、新築時からの年数がすでに経過しているため、法定耐用年数をそのまま使うのではなく、取得後に使える年数を耐用年数にできる仕組みがあります。耐用年数省令の第3条は、次の2つの方法を定めています。
- 見積法:その建物を使い始めた時以後の使用可能期間を見積もって、その年数を耐用年数にする方法
- 簡便法:使用可能期間を見積もることが困難な場合に、法定耐用年数と経過年数から計算で年数を出す方法
簡便法の計算は、法定耐用年数の全部を経過した建物は「法定耐用年数×20%」、一部を経過した建物は「(法定耐用年数−経過年数)+経過年数×20%」です。1年未満の端数は切り捨て、計算した年数が2年に満たないときは2年とします(耐用年数省令 第3条)。
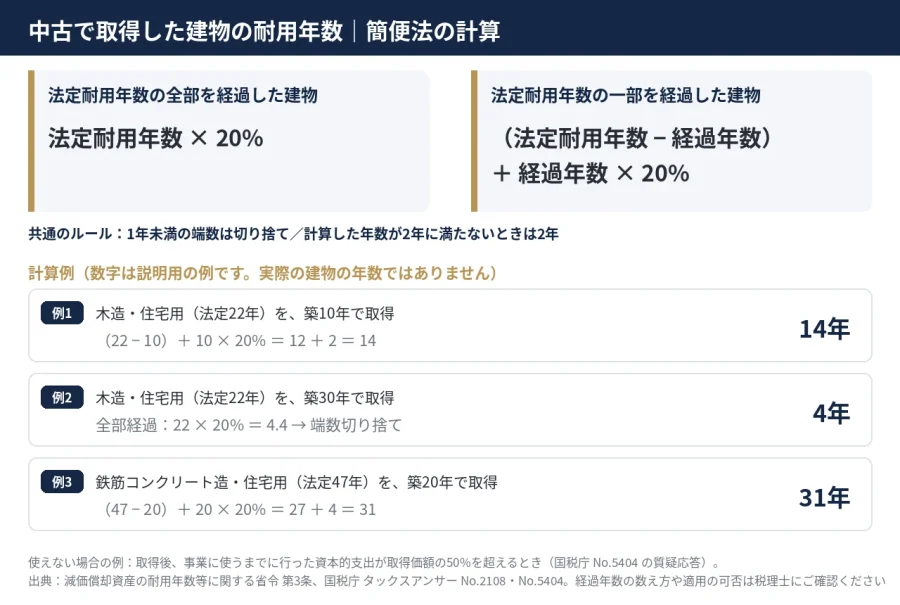
図の計算例は、仕組みを示すための数字です。たとえば木造・住宅用(法定耐用年数22年)の建物を築10年で取得した場合は、(22−10)+10×20%=14年になります。国税庁の計算例(No.2108)では経過年数を月数で計算し、1年未満の端数の切り捨ては最後に行っています。実際の経過年数の数え方は、取得日と新築日によって変わります。
簡便法には使えない場合もあります。国税庁の質疑応答(No.5404)では、中古資産を事業に使うにあたって行った資本的支出の額が取得価額の50%を超える場合は、簡便法で耐用年数を算定できないとしています。また、法人税の取扱いを定めた耐用年数通達(1-5-1)では、見積法・簡便法による算定は、その資産を事業に使い始めた年(事業年度)に行うもので、その年に算定しなかった場合は後の年に算定することはできないとされています。中古の建物を取得するときは、取得の年に税理士にご相談ください。
法定耐用年数・物理的な寿命・修繕周期は別のもの
建物の「年数」には、性格の違う3つのものがあります。混同しやすいので、時間軸を並べて整理します。
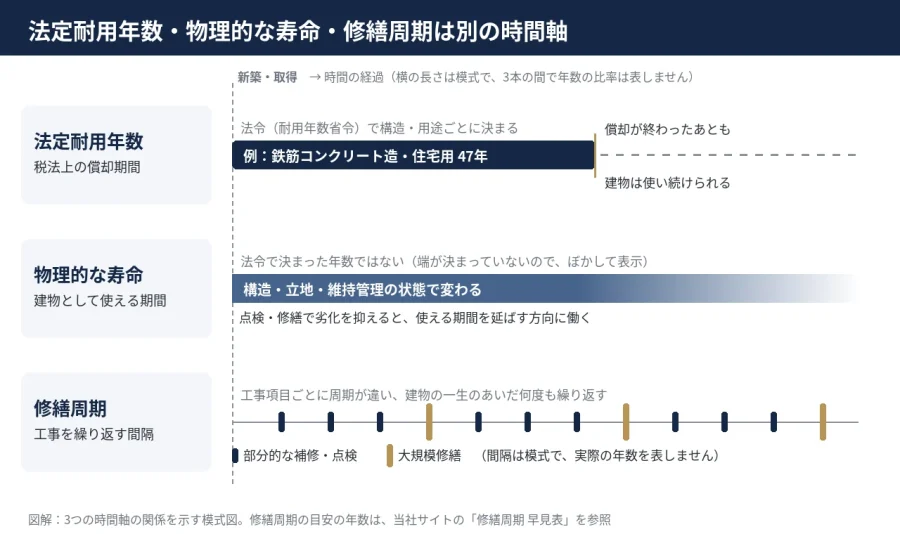
- 法定耐用年数:税金の計算で、建物の取得金額を何年に分けて経費にするかの年数。耐用年数省令で構造・用途ごとに決まっていて、建物の状態では変わりません
- 物理的な寿命:建物として安全に使い続けられる期間。法令で決まった年数ではなく、構造・立地・使い方・維持管理の状態で変わります
- 修繕周期:外壁・屋上防水・鉄部・設備などを、劣化に合わせて補修・更新する間隔。工事項目ごとに異なり、建物を使っているあいだ繰り返します
この3つは連動していません。法定耐用年数が来ても建物が使えなくなるわけではなく、逆に法定耐用年数の途中でも、外壁や防水は傷んでいれば修繕が必要です。工事項目ごとの修繕周期の目安は「マンション・ビルの修繕周期 早見表」にまとめています。
法定耐用年数を過ぎた建物の修繕をどう考えるか
新築から所有している建物なら、築年数が法定耐用年数を過ぎるころには税務上の償却がほぼ終わり、帳簿の上での価額は小さくなります(中古で取得した建物は、取得時に使った耐用年数によって異なります)。けれども、建物そのものの状態が帳簿と同じように変わるわけではありません。外壁のひび割れ、シーリングの切れ、屋上防水の膨れなどは、年数ではなく、雨・紫外線・温度変化を受けた状態として進みます。
そのため、法定耐用年数を過ぎた建物でも、使い続ける限り修繕は必要です。計画的に外壁や防水を直しておくことは、入居者にとっての住み心地や、テナントにとっての使いやすさを保ち、建物の使用価値を守ることにつながります。
一般論として、金融機関の融資や建物の売却の場面では、築年数とあわせて法定耐用年数の残りの年数が見られることがあります。どう扱われるかは金融機関や取引の内容によって異なります。そのうえで、いつ・どこを・どう直したかが分かる修繕の記録(見積書・契約書・工事写真・保証書)は、建物の状態を説明する材料になります。
- 状態を知る:外壁・屋上・鉄部・シーリングを点検し、劣化の場所と程度を記録する
- 計画に落とす:今回直すもの・次回に回すものを分け、長期修繕計画に反映する
- 記録を残す:工事項目ごとに分かれた見積書、施工写真、保証書を建物の資料として保管する
なお、分譲マンションの長寿命化工事にかかわる固定資産税の減額は、法定耐用年数や減価償却とは別の制度です。要件と手続きは「長寿命化の大規模修繕で固定資産税を3分の1減額|八王子市の手続き」で整理しています。
修繕費と資本的支出|工事の費用の扱いは別に判定される
修繕工事の費用は、税務上、支出した年の経費になる「修繕費」と、減価償却で複数の年に分けて経費にする「資本的支出」に分かれます。どちらになるかは、工事の名目ではなく実質(原状回復か、価値や耐久性を高めるものか)で判定されます。判定の順番や外壁・屋上防水工事での考え方は「屋上防水・外壁修繕は修繕費?資本的支出?判定の基準と見積書の分け方」で解説しています。
修繕の時期の決め方|法定耐用年数ではなく長期修繕計画で
修繕の時期は、法定耐用年数から逆算するものではありません。建物の点検結果と、工事項目ごとの修繕周期をもとに、何年目にどの工事をするかを長期修繕計画として並べ、資金の準備とあわせて考えます。賃貸アパート・ビルには、分譲マンションの修繕積立金のように決まった積み立ての仕組みがないため、オーナー自身が計画を持っておくことが大切です。
賃貸アパート・ビルのオーナーが自分で計画を作る手順は「賃貸アパート・ビルの長期修繕計画|オーナーが自分で作る手順と修繕周期」、計画の作成を依頼する場合の費用や見直しの時期は「長期修繕計画の作成費用と見直し」をご覧ください。
分譲マンションの管理組合では、修繕の時期は長期修繕計画と修繕積立金をもとに考えるのが中心で、法定耐用年数を直接使う場面は多くありません。住戸を賃貸している区分所有者の方の減価償却は、それぞれの確定申告にかかわる話になるため、税理士にご確認ください。
建物の法定耐用年数のよくある質問
Q. 法定耐用年数が過ぎた建物には、住めなくなりますか?
住めなくなるわけではありません。法定耐用年数は減価償却の計算に使う年数で、建物を使える期間の上限を定めたものではないためです。建物を使い続けられるかどうかは、構造体や外装・防水・設備の状態で決まります。法定耐用年数を過ぎた建物ほど、点検と修繕の記録を残しておくことが役に立ちます。
Q. 鉄筋コンクリート造の「47年」は、建物の寿命ですか?
寿命ではありません。47年は、耐用年数省令で鉄骨鉄筋コンクリート造・鉄筋コンクリート造の住宅用建物に定められた償却期間です。同じ構造でも事務所用は50年、店舗用は39年と、用途で年数が変わることからも、建物が何年もつかを示した数字ではないことが分かります。
Q. 大規模修繕の費用が資本的支出になった場合、何年で償却しますか?
国税庁の確定申告書等作成コーナーの説明では、平成19年4月1日以後に行った資本的支出は、原則として、その資産と種類・耐用年数が同じ減価償却資産を新たに取得したものとして償却するとされています。工事費のどこまでが資本的支出になるかの判定は、前の章で紹介した「修繕費か資本的支出か」の記事をご覧のうえ、税理士にご確認ください。
Q. 木造アパートの法定耐用年数は22年ですが、修繕も22年ごとですか?
修繕の間隔は法定耐用年数とは関係がありません。外壁塗装・シーリング・屋根・防水・鉄部など、工事項目ごとに修繕周期の目安が異なります。目安の年数は、前の章で紹介した「修繕周期 早見表」にまとめています。実際の時期は、点検で劣化の状態を確かめて決めます。
Q. 税理士には、何を確認すればよいですか?
建物の法定耐用年数と修繕に関して、税理士に確認しておきたい主な点は次のとおりです。相談のときは、建物の登記事項証明書や売買契約書、設計図書、修繕工事の見積書・契約書・工事写真を用意しておくと話が早く進みます。
- 建物の構造・用途の区分(金属造の肉厚、用途が混ざる建物の扱い)
- 中古で取得した建物の耐用年数(見積法・簡便法を使えるか、経過年数の数え方)
- 建物と建物附属設備の区分
- 修繕工事の費用が修繕費になるか、資本的支出になるか
巧正の対応|税務の判断はしませんが、見積書は工事項目ごとにお出しします
巧正株式会社は、八王子市を拠点に外壁塗装・屋上防水・大規模修繕などの建物修繕を行う会社です。元請け一貫体制で、現地調査・見積・工程管理・完工後の点検までを当社が担当し、工事は協力職人と組んで施工します。
当社は外装修繕の元請けであり、税理士法上の税務代理・税務相談を行う立場ではありません。法定耐用年数の当てはめや、修繕費・資本的支出の判定をお約束することはできません。そのうえで、オーナー様が税理士に相談するときに参照しやすいよう、見積書は工事項目ごとに分けてお出しします。
- 工事項目ごとの見積書:仮設・下地補修・シーリング・塗装・防水などを分けて記載し、仕様欄に工法・材料を書きます
- 施工中の写真:劣化の状態と、どこをどう直したかを工程ごとに写真で記録しています
- 保証:屋上防水は平場10年・立上り5年、外壁塗膜は最長10年です
- 点検と修繕の優先順位:現地調査で劣化の場所と程度を確かめ、今回直すもの・次回に回せるものを分けてご説明します
東京都知事許可(般-7)第161006号。創業2014年4月、2023年10月に法人化し、累計1,000件超の工事を手がけてきました。築年数が法定耐用年数に近づいた、または過ぎた建物の修繕の進め方を考える段階でも、お気軽にご相談ください。
建物の修繕のご相談・現地調査のご依頼
執筆・監修:巧正株式会社(外壁診断士・2級建築施工管理技士補 在籍)
出典・参考資料
- 国税庁「主な減価償却資産の耐用年数表」(建物・建物附属設備) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/pdf/2100_01.pdf
- 国税庁 確定申告書等作成コーナー「耐用年数(建物/建物附属設備)」(令和7年分) https://www.keisan.nta.go.jp/r7yokuaru_sp/aoiroshinkoku/hitsuyokeihi/genkashokyakuhi/scid1739.html
- 国税庁 タックスアンサー No.2100「減価償却のあらまし」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2100.htm
- 減価償却資産の耐用年数等に関する省令(昭和40年大蔵省令第15号)第3条(e-Gov法令検索) https://elaws.e-gov.go.jp/search/elawsSearch/elaws_search/lsg0500/detail?lawId=340M50000040015
- 国税庁 タックスアンサー(質疑応答)No.5404「中古資産の耐用年数」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5404_qa.htm
- 国税庁 タックスアンサー No.2108「中古資産を非業務用から業務用に転用した場合の減価償却」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2108_qa.htm
- 国税庁「耐用年数の適用等に関する取扱通達」第1章第5節 中古資産の耐用年数 https://www.nta.go.jp/law/tsutatsu/kobetsu/sonota/700525/01/01_05.htm
- 国税庁 確定申告書等作成コーナー「資本的支出を行った場合の減価償却」(令和7年分) https://www.keisan.nta.go.jp/r7yokuaru_sp/aoiroshinkoku/hitsuyokeihi/genkashokyakuhi/scid1737.html